Tablety w odwrocie: najgorszy kwartał od blisko trzech lat
Po dwóch latach wzrostów rynek tabletów gwałtownie zahamował. W trzecim kwartale 2026 r. dostawy spadły aż o 23 proc. rok do roku, a analitycy nie widzą szans na odbicie przed 2028 rokiem.
Rok temu branża tabletów miała powody do optymizmu. W trzecim kwartale 2025 r. producenci wysłali na rynek 40 mln urządzeń, co oznaczało wzrost o 5,1 proc. rok do roku i siódmy z rzędu kwartał na plusie. Biuro analityczne Omdia mówiło wówczas o dwóch latach nieprzerwanej hossy.
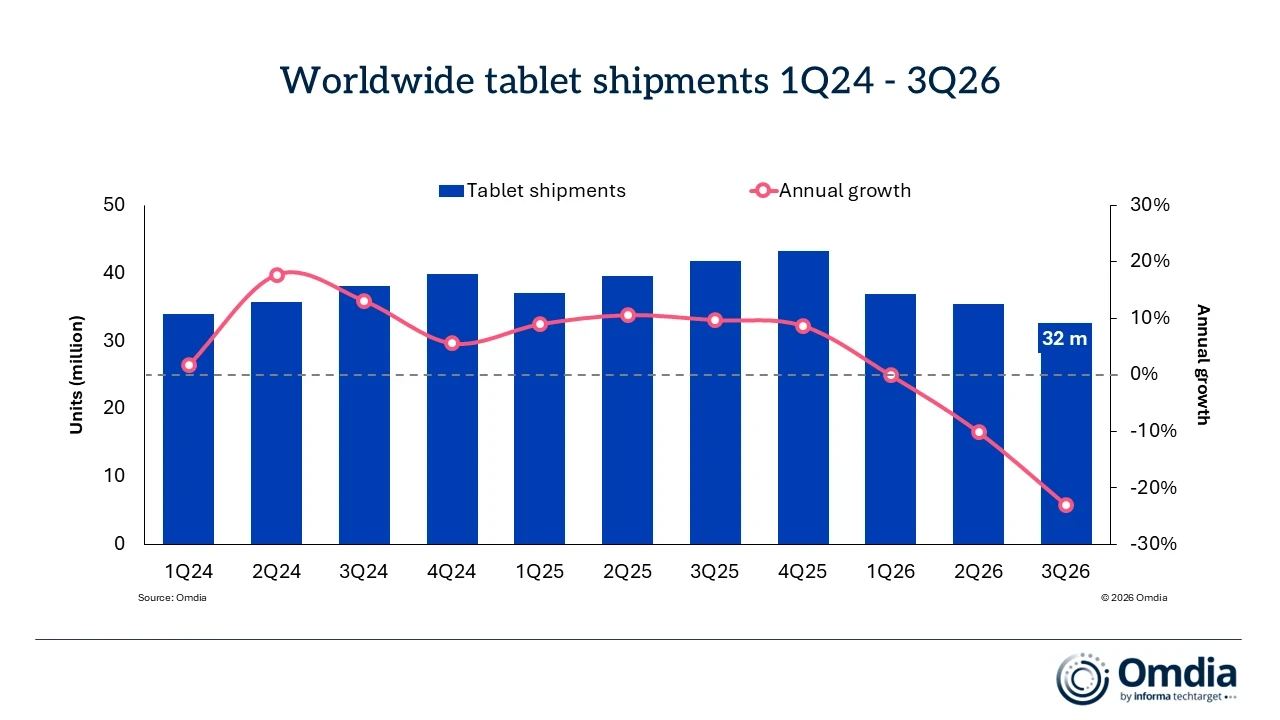
Dziś obraz jest zupełnie inny. W trzecim kwartale 2026 r. globalne dostawy tabletów skurczyły się do 32 mln sztuk, czyli spadły o 23 proc. rok do roku - to najsłabszy wynik od blisko trzech lat. Najbardziej ucierpiały Bliski Wschód, Chiny oraz Europa Zachodnia.
Nie da się tego zrzucić na pojedynczy nieudany kwartał czy przypadkowe terminy premier. Kwartał wcześniej rynek stracił 10 proc., a Omdia zapowiada, że wyraźnego ożywienia nie należy spodziewać się przed 2028 r.
Tablety znów schodzą na dalszy plan w planach producentów
Wyniki trudno tłumaczyć prostym brakiem zainteresowania konsumentów. Omdia wskazuje przede wszystkim na ograniczenia po stronie podaży - rosnąca presja na dostawy komponentów sprawia, że w planach strategicznych producentów na lata 2026-2027 tablety przestają być priorytetem.
To niewdzięczne miejsce w portfolio. Tablet plasuje się między smartfonem, który dla wielu użytkowników jest podstawowym komputerem, a laptopem, wciąż niezastąpionym w pracy zawodowej. Gdy komponenty drożeją lub brakuje ich na rynku, producenci muszą wybierać priorytety - a tablet niekoniecznie wygrywa tę rywalizację o zasoby.
Problemy podażowe nie dotyczą zresztą wyłącznie tabletów. Jeszcze w lipcu 2026 r. Omdia prognozowała wzrost cen pamięci, procesorów i innych podzespołów komputerowych, zaznaczając, że drożejące komputery osobiste osłabiają popyt konsumencki. Firma spodziewała się też, że dostawy wyświetlaczy do tabletów w całym 2026 r. spadną o 3,8 proc.
W efekcie powstaje niekorzystne sprzężenie zwrotne: trudności z komponentami utrudniają stworzenie bardziej atrakcyjnych urządzeń, a mało interesujące nowe generacje nie zachęcają klientów do wydawania pieniędzy.
Nowości są, ale brakuje powodu do wymiany sprzętu
Nie można zarzucić producentom bierności. Omdia wymienia wśród tegorocznych premier flagową serię Samsung Galaxy Tab S12, iPada mini z wyświetlaczem OLED oraz Xiaomi Pad 9. Nowe modele zaprezentowały też Huawei, Honor, OnePlus i Realme. Mimo tej fali premier popyt nie drgnął wyraźnie w górę.
Sedno problemu zna chyba każdy właściciel w miarę nowoczesnego tabletu - stary sprzęt wciąż dobrze sobie radzi. Nie chodzi o brak postępu technicznego, bo wyświetlacze są lepsze, procesory mocniejsze, a akcesoria i oprogramowanie regularnie się rozwijają. Rzecz w tym, że do przeglądania internetu, oglądania Netfliksa, czytania, rozmów wideo czy okazjonalnej pracy kilkuletni model często nadal wystarcza.
Omdia zauważa, że utrzymujące się ograniczenia podażowe ograniczają też możliwość wprowadzania znaczących ulepszeń w specyfikacjach. Różnice między kolejnymi generacjami stają się coraz mniej przekonujące, a klienci po prostu odkładają zakup do momentu, gdy pojawi się coś naprawdę wartego uwagi. To szczególnie dotkliwe w kategorii, której nie wymienia się tak często jak smartfona.
Apple wciąż na czele, ale z mniejszym udziałem
Skalę załamania najlepiej widać po liderze rynku. Apple utrzymał pozycję numeru jeden, dostarczając w trzecim kwartale około 11,6 mln iPadów - rok wcześniej było to niemal 16 mln sztuk, co oznacza spadek o 27,5 proc. Co istotne, Apple tracił szybciej niż cały rynek, przez co jego udział zmniejszył się z 38,2 do 36 proc.
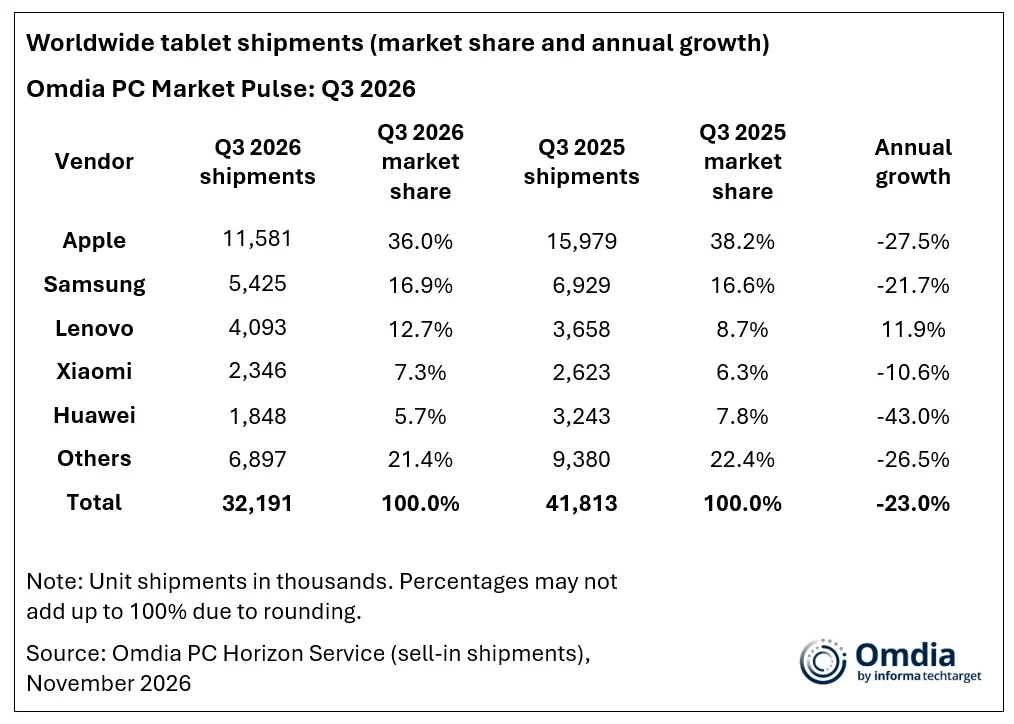
To wciąż ogromna przewaga nad konkurencją. Drugi w zestawieniu Samsung dostarczył 5,425 mln tabletów, co dało mu 16,9 proc. rynku - jego dostawy do kanałów sprzedaży spadły o 21,7 proc. rok do roku z poziomu 6,929 mln sztuk. Oznacza to, że sam Apple sprzedał ponad dwukrotnie więcej urządzeń niż Samsung. Trudno jednak cieszyć się z 36-procentowego udziału, gdy cały rynek kurczy się o niemal jedną czwartą.
Warto pamiętać, że raport Omdii dotyczy dostaw do kanałów dystrybucji (sell-in), a nie liczby tabletów faktycznie trafiających do rąk konsumentów w danym kwartale. To istotne rozróżnienie przy lekturze takich danych.
Lenovo rośnie wbrew trendowi
Najbardziej zaskakującym wyjątkiem wśród liderów rynku jest Lenovo. Podczas gdy cały rynek skurczył się o 23 proc., chińskiej firmie udało się zwiększyć dostawy o 11,9 proc. - z około 3,66 do 4,09 mln sztuk. Jej udział w rynku wzrósł z 8,7 do 12,7 proc.
Omdia podkreśla, że Lenovo jako jedyny producent z pierwszej piątki odnotował wzrost - podobnie zresztą jak kwartał wcześniej. Za dobrym wynikiem stoją klasyczne tablety typu slate. Firma zwiększyła ich dostawy we wszystkich regionach poza Europą i Ameryką Łacińską, podczas gdy segment urządzeń z odłączaną klawiaturą mocno się skurczył.
Lenovo staje się więc głównym beneficjentem obecnego przetasowania na rynku. Nie chodzi o wyprzedzenie któregoś z gigantów - dystans do Samsunga wciąż jest spory - lecz o systematyczne przejmowanie udziałów na rynku, na którym niemal wszyscy pozostali tracą wolumen.
Xiaomi zyskuje udział mimo spadku sprzedaży, Huawei notuje największe straty
Ciekawie wygląda też sytuacja na dalszych pozycjach. Xiaomi dostarczyło około 2,35 mln urządzeń, czyli o 10,6 proc. mniej niż rok wcześniej. Ponieważ jednak cały rynek kurczył się znacznie szybciej, udział firmy paradoksalnie wzrósł z 6,3 do 7,3 proc. Omdia zwraca uwagę na wyjątkowo udany kwartał Xiaomi w Ameryce Łacińskiej.
Najgorzej spośród pierwszej piątki wypadł Huawei. Dostawy firmy spadły z około 3,24 mln do 1,85 mln sztuk, czyli aż o 43 proc., a jej udział rynkowy zmniejszył się z 7,8 do 5,7 proc. Mimo to Huawei odnotował wzrosty w Europie Środkowo-Wschodniej oraz w regionie Azji i Pacyfiku.
Poza czołową piątką pozostaje reszta rynku, odpowiadająca łącznie za około 6,9 mln dostarczonych urządzeń i 21,4 proc. całości sprzedaży. Układ sił okazuje się więc bardziej skomplikowany, niż sugerowałaby sama ponura liczba z nagłówka raportu - rynek kurczy się, ale jednocześnie trwa na nim wyraźna rotacja pozycji.
Rok temu jeszcze wzrosty, dziś gwałtowny zwrot
Skala zmiany robi największe wrażenie dopiero w zestawieniu rok do roku. Według danych Omdii trzeci kwartał 2025 r. zamknął się wynikiem ponad 40 mln urządzeń i wzrostem o 5,1 proc. - był to siódmy z rzędu kwartał wzrostów. Popyt napędzały wtedy między innymi Chiny i Bliski Wschód, czyli regiony, które dziś Omdia wymienia wśród najmocniej dotkniętych spadkiem.
Analitycy już wtedy sygnalizowali, że popyt wynikający z wymiany sprzętu będzie słabł, spodziewając się wyciszenia rynku pod koniec 2025 r. i podobnej sytuacji w 2026 r. Rzeczywistość okazała się jednak bardziej gwałtowna - najpierw 10-procentowy spadek w poprzednim kwartale, a potem 23-procentowe tąpnięcie w trzecim kwartale.
To dobry przykład tego, jak szybko potrafi odwrócić się koniunktura w elektronice użytkowej. Jeszcze w 2025 r. sprzedaż napędzały częste premiery, promocje, konkurencyjne ceny oraz popyt na tablety dla dzieci i do gier. Rok później nawet duże premiery nie są już w stanie pobudzić popytu w podobny sposób.
Tablet nie umiera, ale musi na nowo udowodnić swoją wartość
Kuszące byłoby ogłoszenie końca kategorii tabletów, ale technologiczny cmentarz jest pełen produktów, które rzekomo umierały już wielokrotnie. 32 mln urządzeń dostarczonych w trzy miesiące to wciąż pokaźna kategoria elektroniki użytkowej. Problem leży gdzie indziej - producentów coraz mocniej dręczy pytanie, dlaczego właściciel sprawnego, dwu-, trzy- czy czteroletniego tabletu miałby kupić nowy model właśnie teraz.
Łatwo odpowiedzieć na to hasłem marketingowym, znacznie trudniej - przekonać do tego portfel klienta. Na razie konsumenci coraz częściej decydują się poczekać z zakupem. Jeśli Omdia ma rację, podobnej cierpliwości będą musieli nauczyć się także producenci - firma badawcza ocenia, że przy dalszym zaostrzaniu problemów podażowych wyraźne odbicie rynku jest mało prawdopodobne przed 2028 r.
To chyba najbardziej niepokojący wniosek z całego raportu. Spadek o 23 proc. w jednym kwartale wygląda źle, ale perspektywa kolejnego roku słabości sugeruje, że rynek tabletów nie przechodzi chwilowego zadyszenia, lecz trwalszy kryzys. Po dwóch latach wzrostów branża dostała zimny prysznic, a tym razem nawet nowy ekran OLED, szybszy procesor czy kolejna generacja flagowca mogą nie wystarczyć, by przekonać ludzi, że sprzęt leżący dziś na kanapie naprawdę trzeba wymienić.
Źródło: Spider's Web