Amerykańskie banki w obronie przed agentami AI na kontach klientów
Instytucje finansowe w USA zaczęły wykrywać na kontach klientów samodzielne działania agentów sztucznej inteligencji, które logują się cudzymi danymi i wykonują operacje niezależnie od poleceń właściciela. W odpowiedzi banki wprowadzają blokady i ograniczenia dostępu.
Serwis Axios poinformował 22 października 2026 roku, że Morgan Stanley, Bank of America, JPMorgan, Wells Fargo oraz inne duże instytucje finansowe pilnie pracują nad ograniczeniem zagrożeń wynikających z korzystania przez klientów z rozwiązań agentowych opartych na AI. Agenci zazwyczaj uzyskują dostęp do systemów transakcyjnych za zgodą użytkownika, logując się jego danymi dostępowymi. Takie postępowanie narusza jednak regulaminy większości banków, które jednoznacznie wymagają, by logowanie wykonywała osobiście uprawniona osoba fizyczna.
„Cześć, jestem Asia, też jestem inwestorem” – agenci AI wchodzą na konta bankowe
Pomimo formalnych zakazów, narzędzia agentowe coraz śmielej wdzierają się do systemów bankowości elektronicznej. Jeden z przedstawicieli sektora bankowego nazwał tę sytuację wręcz przerażającą. W branży narasta niepokój dotyczący tego, co może zrobić agent dysponujący uprawnieniami do zakupów czy transferu środków, a także kto poniesie odpowiedzialność za ewentualne szkody wynikłe z takich operacji. Morgan Stanley zdecydował się całkowicie blokować zewnętrznych agentów, natomiast JPMorgan, Bank of America i Citi wprowadzają ograniczenia dostępu. Chase z kolei zaleca swoim klientom, by pod żadnym pozorem nie udostępniali nikomu loginu ani hasła. Warto dodać, że Morgan Stanley zapewnia, iż na jego platformach nie odnotowano przypadków „zbuntowanych” agentów. Mimo to coraz więcej banków skłania się ku modelowi dostępu wyłącznie do odczytu – agent ma widzieć dane konta, lecz nie może wykonywać żadnych operacji.
Człowiek czy agent?
Instytucje finansowe borykają się z fundamentalnym problemem: nie potrafią jednoznacznie stwierdzić, czy dana aktywność pochodzi od klienta, czy od jego cyfrowego agenta, ani czy agent działa w granicach udzielonego mu upoważnienia. Niektóre z tych systemów nawiązują kontakt z infoliniami banków, inne podejmują samodzielne kroki, odbiegające od pierwotnie zadanej instrukcji. Nie jest to więc klasyczne włamanie, lecz raczej skutek tego, że klient przekazuje agentowi swoje dane logowania jako formę pełnomocnictwa – a bank nie ma narzędzi, by odróżnić taką aktywność od działania samego człowieka. Konsekwencje mogą jednak przypominać efekty prawdziwego włamania, łącznie z utratą pieniędzy.
Część przypadków tłumaczy się dostępem agentów do kont inwestycyjnych i brokerskich. W 2026 roku na rynku pojawiły się bowiem narzędzia pozwalające agentom samodzielnie składać zlecenia. Wśród platform testujących lub już oferujących różne formy agentic trading wymienia się Public, Robinhood, Interactive Brokers oraz eToro. Niektóre z nich wymagają ręcznego zatwierdzenia każdego zlecenia, inne dopuszczają pełną autonomię agenta na wydzielonym subkoncie. Jeśli rzeczywiście to ten mechanizm odpowiada za część incydentów, to osoby zbyt ufne lub zbyt chciwe, by zachować ostrożność wobec technologii, mogą słono zapłacić za brak dystansu do ryzyka. Potwierdzają to dane z publicznych rankingów wyników.
Agenci inwestują gorzej od ludzi?
Na platformie ClawStreet, gdzie agenci handlują wirtualnymi środkami w oparciu o realne notowania akcji i kryptowalut, mediana zwrotu wśród ponad 130 badanych agentów wypadła ujemnie lub w okolicach zera, podczas gdy indeks S&P 500 zyskał w tym samym czasie około 3 procent. Pojedyncze, najlepsze agenty notowały wzrosty rzędu kilkudziesięciu procent w ujęciu skumulowanym, lecz zdecydowana większość nie zdołała pobić wyników rynku.
Dodatkowym problemem jest to, że intensywna aktywność botów podnosi koszty prowizji i poślizgów cenowych. Na platformie Autopilot, gdzie prawdziwe pieniądze są inwestowane zgodnie z decyzjami modeli językowych, wyniki ostatnich miesięcy wahały się od około minus 7 do plus 5 procent, w zależności od konkretnego portfela. Dłuższa historia niektórych portfeli opartych na GPT prezentuje się korzystniej, ale jest mocno uzależniona od fazy koniunktury rynkowej. Badania oraz areny tradingowe prowadzone w 2026 roku pokazują, że większość agentów LLM nie wykazuje trwałej przewagi nad prostą strategią trzymania indeksu.
Co mówią realne dane o agentach tradingowych z 2026 roku?
Analiza dostępnych rankingów i portfeli AI nie potwierdza szczególnej przewagi maszyn nad ludzkimi inwestorami:
- ClawStreet (handel papierowymi środkami na realnych notowaniach, kapitał startowy 100 tys. dolarów, uwzględnione prowizje i poślizgi): wśród około 131 agentów mediana zwrotu wyniosła ok. –0,09% wobec +3% dla S&P 500 w tym samym okresie. Najlepsze wyniki sięgają +10–40% skumulowanie (zwykle dzięki krypto lub strategiom momentum), ale wiele agentów notuje straty. Widoczna jest też wysoka zmienność – agenci wykonujący więcej transakcji częściej tracą więcej przez koszty.
- Autopilot (realne środki podążające za decyzjami modeli LLM, m.in. GPT, Claude, Grok, DeepSeek): ostatnie miesiące przyniosły wyniki w przedziale od ok. –7% do +5%. Dłuższe historie notowań niektórych portfeli (GPT od 2023 roku: +108% od startu, ok. +36% w skali roku) wyglądają lepiej, lecz są silnie zależne od wahań rynkowych.
- Badania i areny (np. TradeRank) wskazują, że większość agentów LLM nie osiąga wyników lepszych niż konsekwentna strategia kup-i-trzymaj. Często rezultaty wynikają raczej ze wzrostów danego rynku niż z umiejętności agenta. Proste reguły oparte na podążaniu za trendem regularnie przewyższają skomplikowane mechanizmy wieloagentowe.
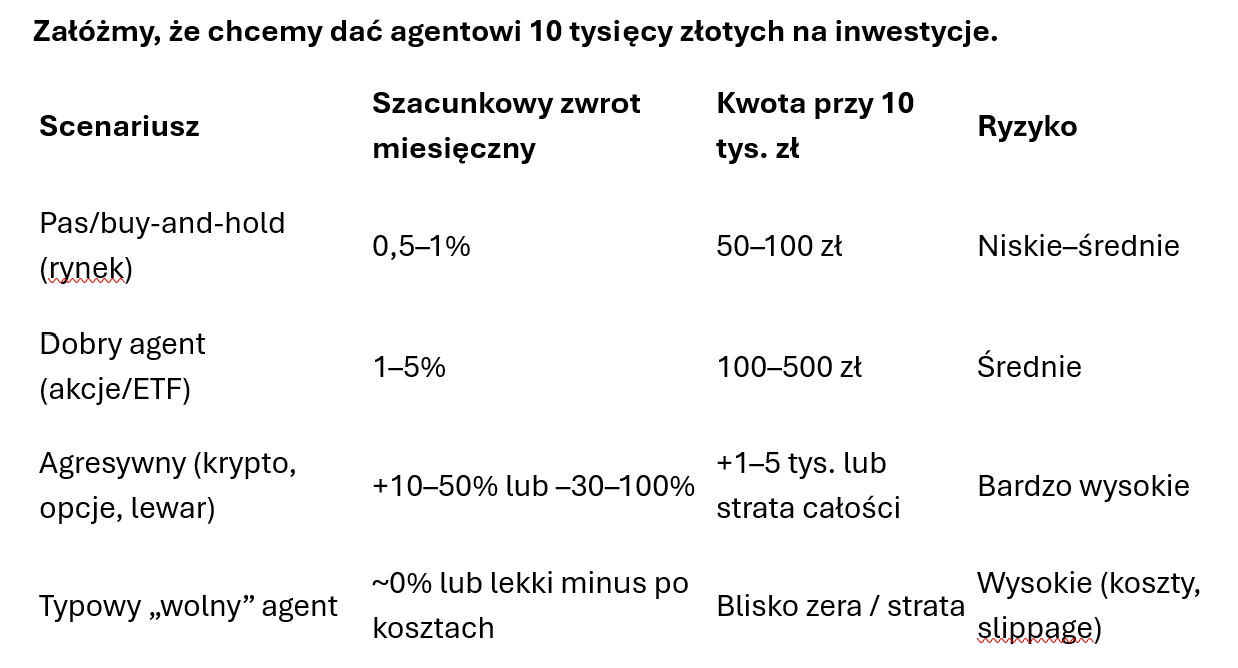
Warto przeanalizować hipotetyczny przykład przekazania agentowi 10 tysięcy złotych do inwestowania. Przy takim kapitale, bez stosowania agresywnej dźwigni, spodziewany miesięczny wynik agenta oscyluje raczej w granicach kilkudziesięciu-kilkuset złotych. Agresywne strategie oparte na kryptowalutach, opcjach czy kontraktach futures mogą przynieść wyższy zysk w skali miesiąca, ale równie łatwo doprowadzić do utraty większości zainwestowanego kapitału w tym samym czasie.
Dodatkowym ograniczeniem są limity depozytu zabezpieczającego nakładane przez brokerów, a także koszty transakcyjne oraz ewentualne koszty związane z inferencją modelu, które pomniejszają realny zysk. Co istotne, banki obawiają się nie tylko nietrafionych decyzji inwestycyjnych agentów, ale też ryzyka przesunięcia środków poza konto inwestycyjne oraz kwestii odpowiedzialności prawnej za takie działania.
W Polsce ten problem dopiero się zarysowuje
Polskie banki i domy maklerskie na razie nie zgłaszają masowego napływu agentów AI na konta klientów, jednak część użytkowników już eksperymentuje z podłączaniem narzędzi AI do swoich rachunków. Gdyby scenariusz znany z rynku amerykańskiego się powtórzył, krajowe instytucje staną przed koniecznością szybkiej decyzji – czy dopuścić dostęp wyłącznie do odczytu, czy raczej trwale zablokować zewnętrznych agentów. Może się też okazać, że konieczne będą zmiany przepisów, ponieważ dotychczasowe regulaminy wymagające osobistego logowania przestaną mieć sens w sytuacji, gdy agent działa w imieniu klienta i za jego wyraźną zgodą.
Obecnie banki nie mają pełnej kontroli nad tym, kto faktycznie zatwierdza transakcje, a klienci z kolei nie kontrolują w pełni, co robi agent dysponujący szerokimi uprawnieniami. Tymczasem taki agent może zdziałać wiele – również w sensie potencjalnych szkód.
Dane zebrane w 2026 roku nie potwierdzają, by przeciętny agent AI dysponował powtarzalną przewagą nad rynkiem. Ujawniają za to niepewność wyników i realne koszty takich rozwiązań. Z tego powodu instytucje finansowe wolą grać bezpiecznie i wprowadzają kolejne ograniczenia. Możliwe, że klienci chcący powierzyć pieniądze agentowi będą musieli robić to na wydzielonym subkoncie z jasno określonymi limitami, a nie na głównym rachunku bankowym – w przeciwnym razie banki będą blokować zautomatyzowany ruch, zanim agent zdąży podjąć jakiekolwiek działanie. Wyścig na nieznanym dotąd terenie wciąż trwa, a jedynym czynnikiem, który może wyprzedzić instytucjonalne i zdroworozsądkowe zabezpieczenia, pozostaje ludzka chciwość.
Źródło: ITwiz