AMD coraz mniej żyje z Ryzenów. Centra danych przejęły stery
Najnowszy raport finansowy AMD pokazuje, że to centra danych, a nie pecety czy konsole, odpowiadają dziś za zdecydowaną większość przychodów firmy. Segment gamingowy kurczy się, podczas gdy biznes serwerowy napędzany przez AI rośnie w zawrotnym tempie.
Osoby kojarzące AMD głównie z Ryzenami, Radeonami, konsolami i odwieczną rywalizacją z Intelem oraz Nvidią mogą być zaskoczone, patrząc na najnowszy raport finansowy spółki. Firma wciąż produkuje procesory do komputerów i karty graficzne, o których dyskutuje się przy okazji premier gier, ale z punktu widzenia bilansu to już coraz mniej adekwatny opis jej działalności.
W trzecim kwartale 2026 roku AMD zanotowało rekordowe przychody na poziomie 13,377 mld dolarów - o 45 proc. więcej niż rok wcześniej i o 16 proc. więcej niż kwartał wcześniej. Zysk netto liczony według GAAP sięgnął 2,428 mld dolarów, czyli niemal dwukrotnie więcej niż przed rokiem, a zysk operacyjny poszedł w górę o 123 proc., do 2,832 mld dolarów. Marża brutto wyniosła 54 proc.
Po oczyszczeniu wyników z pozycji jednorazowych liczby robią się jeszcze bardziej imponujące: zysk netto non-GAAP wyniósł 3,471 mld dolarów, a zysk operacyjny non-GAAP aż 3,923 mld dolarów, czyli o 75 proc. więcej rok do roku. Warto zapytać, skąd dokładnie wzięły się te pieniądze.
AMD już nie jest przede wszystkim firmą od pecetów
Segment centrów danych wypracował w tym kwartale rekordowe 8,5 mld dolarów przychodu - niemal dwa razy więcej niż rok wcześniej, co daje wzrost o 97 proc. Firma tłumaczy to dużym popytem na serwerowe procesory Epyc oraz startem sprzedaży akceleratorów Instinct MI450.
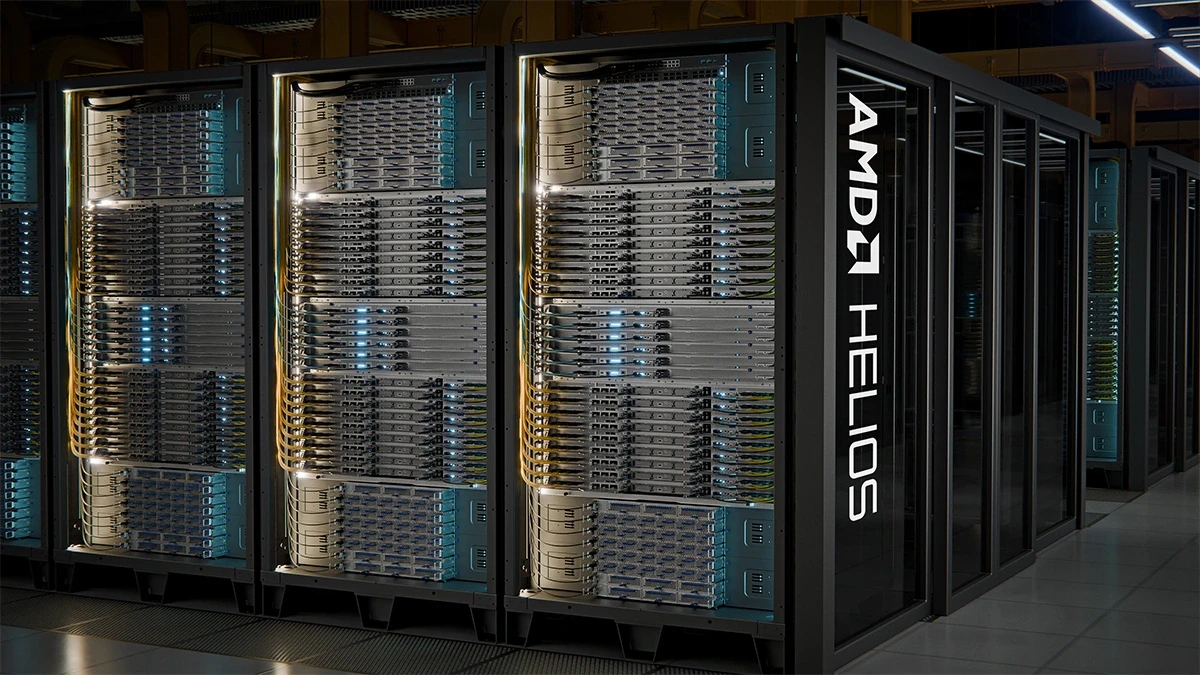
Centra danych odpowiadają teraz za około 64 proc. całego biznesu AMD, podczas gdy rok wcześniej było to 47 proc. W ciągu dwunastu miesięcy środek ciężkości firmy przesunął się jeszcze mocniej z urządzeń biurkowych w stronę sprzętu zajmującego całe szafy serwerowe.
Cały segment Client and Gaming, obejmujący procesory klienckie oraz biznes gamingowy, przyniósł 3,7 mld dolarów przychodu - czyli ponad dwa razy mniej niż samo Data Center. Co istotne, Client and Gaming skurczył się rok do roku o 8 proc., podczas gdy segment centrów danych niemal podwoił sprzedaż.
To nie znaczy, że Ryzen stracił znaczenie dla AMD - trzeba pamiętać, że firma zalicza desktopowe procesory Ryzen do kategorii Client, a nie Gaming. Sam biznes Client miał niezły kwartał, generując 2,9 mld dolarów przychodu, o 7 proc. więcej niż rok wcześniej, głównie dzięki sprzedaży mobilnych Ryzenów. Problem pojawia się dopiero przy segmencie Gaming.
Radeon i konsole wyglądają przy tych liczbach jak działalność poboczna
Segment Gaming osiągnął w trzecim kwartale zaledwie 773 mln dolarów przychodu, co oznacza spadek aż o 40 proc. rok do roku. AMD wskazuje na niższe przychody z układów semi-custom oraz z grafiki. Warto wyjaśnić pewną pułapkę w sposobie raportowania: kategoria Gaming nie obejmuje wszystkiego, co kupuje gracz. Ryzen montowany w gamingowym desktopie trafia do Client, a Gaming to przede wszystkim biznes Radeonów oraz układy semi-custom, czyli m.in. SoC projektowane dla producentów konsol. AMD nie ujawniło, jaka część tych 773 mln dolarów przypada na karty graficzne, a jaka na układy semi-custom, więc na podstawie raportu nie da się precyzyjnie ocenić kondycji samego biznesu kart graficznych.
Spadek ma też prozaiczne wytłumaczenie. Lisa Su zaznaczyła, że wynika on głównie z oczekiwanego zmniejszenia sprzedaży układów semi-custom na obecnym etapie cyklu życia konsol. Nie zmienia to jednak skali dysproporcji - z każdych około 100 dolarów kwartalnego przychodu AMD zaledwie niecałe 6 dolarów pochodziło z segmentu Gaming, podczas gdy Data Center odpowiadało za około 64 dolary. To autorskie przeliczenie podanych przez firmę danych, a nie osobny wskaźnik raportowany przez AMD. Dlatego określenie biznesu konsumenckiego jako hobby, choć celowo prowokacyjne, coraz trudniej nazwać przesadą.
Najbardziej dochodowy pecet AMD może stać kilkaset kilometrów od ciebie
Przez lata historię AMD opowiadano głównie przez pryzmat kolejnych generacji Ryzenów i Radeonów. Architektura Zen uratowała firmę, Ryzen przywrócił konkurencję na rynku CPU, Threadripper zbudował jej pozycję na rynku stacji roboczych, a kolejne generacje RDNA miały utrudniać życie Nvidii. Dziś kluczowe nazwy to Epyc, Instinct, MI450 i Helios.
Wyniki tłumaczą tę zmianę. Przychody Data Center sięgnęły 8,5 mld dolarów, ale równie istotna jest rentowność tego segmentu - zysk operacyjny wzrósł o 168 proc., do 2,88 mld dolarów, a marża operacyjna zwiększyła się z 25 do 34 proc.
AMD ma więc biznes, który rośnie błyskawicznie i jednocześnie generuje ogromne zyski. Trudno oczekiwać, że zarząd spółki, patrząc na takie liczby, uzna za priorytet walkę o kilka dodatkowych punktów udziału w rynku kart graficznych za kilkaset dolarów. Wystarczy umiejętność liczenia, nie trzeba być cynicznym dyrektorem finansowym.
AI przestawia AMD na zupełnie inne tory
Kluczowa zmiana polega na tym, że Data Center przestało być wyłącznie opowieścią o tradycyjnych procesorach serwerowych. Wśród klientów i użytkowników swojej infrastruktury AMD wymienia dziś takie firmy jak Anthropic, Meta, Microsoft, OpenAI oraz Oracle. Spółka informuje, że ich modele i obciążenia działają już na pierwszych rozwiązaniach Helios, wykorzystujących akceleratory Instinct MI450 oraz procesory EPYC szóstej generacji.
Z komentarzy towarzyszących prezentacji wyników wynika, że sprzedaż serwerowa w chmurze i przedsiębiorstwach wzrosła ponad dwukrotnie rok do roku. Firma podaje też, że generacja Turin jest dostępna już w ponad 540 typach instancji chmurowych na świecie. To pokazuje pewien paradoks obecnego boomu AI - najwięcej uwagi przyciągają gigantyczne akceleratory GPU, ale rozbudowa infrastruktury sztucznej inteligencji napędza też popyt na procesory serwerowe. AMD jest jedną z niewielu firm zarabiających jednocześnie na obu tych warstwach: sprzedając Epyci jako CPU i Instincty jako akceleratory.
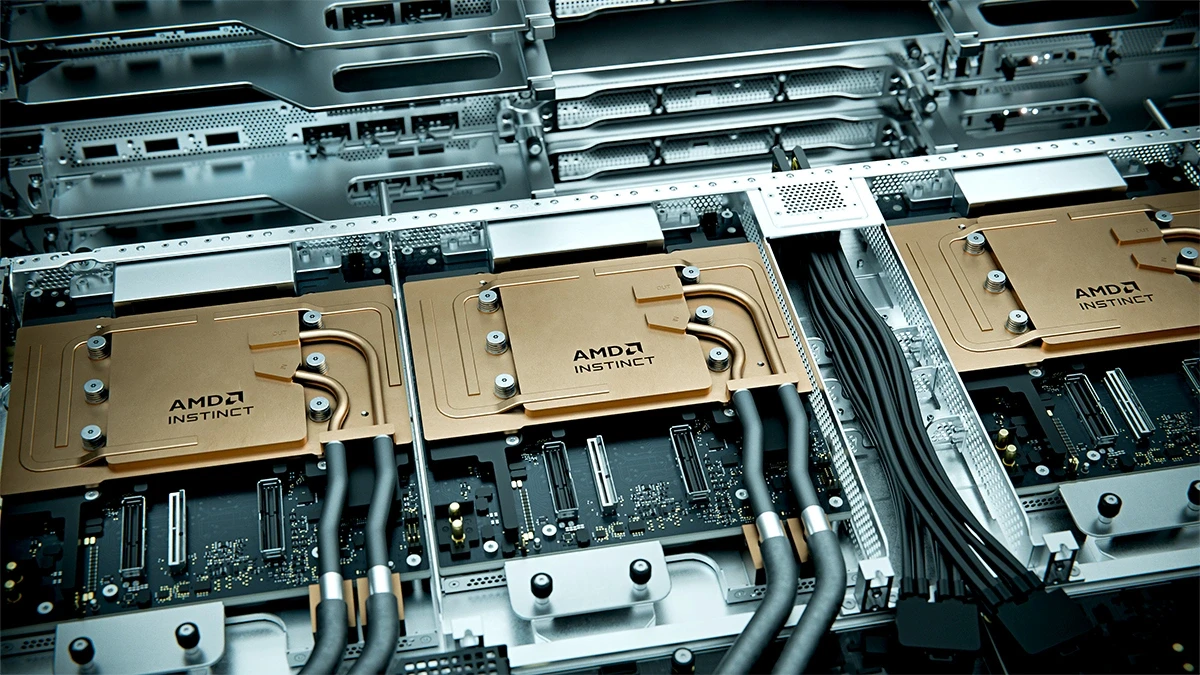
Ma to szczególne znaczenie w kontekście obciążeń agentowych. Lisa Su mówiła inwestorom, że firma spodziewa się dalszego przyspieszenia wzrostu segmentu Data Center, napędzanego między innymi wnioskowaniem i zadaniami agentowymi. AMD argumentuje, że rozwój systemów agentowych zwiększa zapotrzebowanie nie tylko na akceleratory, ale też na procesory CPU.
Pozostaje pytanie, czy wszystkie dzisiejsze prognozy dotyczące agentów i „superinteligencji” sprawdzą się w skali, jaką sugeruje branża. Czasem język firm technologicznych brzmi tak, jakby za chwilę centrum danych miało być potrzebne do zamówienia pizzy. Wyniki AMD pokazują jednak, że niezależnie od marketingowej przesady ktoś już dziś kupuje ogromne ilości sprzętu, a AMD na tym solidnie zarabia.
Najlepsze dopiero przed AMD? Tak przynajmniej twierdzi AMD
Trudno uznać trzeci kwartał za jednorazowy wyskok, przynajmniej jeśli wierzyć prognozom samej spółki. Na czwarty kwartał AMD przewiduje około 17 mld dolarów przychodu, z marginesem błędu plus minus 3 proc. Środek tego przedziału oznacza wzrost rzędu 66 proc. rok do roku oraz około 27 proc. względem właśnie zakończonego rekordowego kwartału.
Dla porównania Intel prognozuje na czwarty kwartał przychody w przedziale 15-16 mld dolarów. Gdyby obie firmy trafiły w swoje prognozy, AMD po raz pierwszy w historii osiągnęłoby wyższe kwartalne przychody niż Intel. Jeszcze kilka lat temu takie zdanie wyglądałoby na prowokację, dziś wynika po prostu z opublikowanych prognoz finansowych obu przedsiębiorstw.
A przecież AMD wcale nie zwija interesu konsumenckiego
Błędem byłoby jednak wyciąganie z tych danych wniosku, że firma rezygnuje z pecetów czy gamingu. Wyniki finansowe pokazują hierarchię źródeł przychodów, a nie plan wycofywania się z produktów. W segmencie Client sprzedaż rośnie, a nie maleje. AMD kontynuuje rozwój rodziny Ryzen, a przy okazji prezentacji wyników zaprezentowało platformę Ryzen AI Halo, opartą na procesorach Ryzen AI Max PRO 400. Firma wymienia HP, Lenovo, Framework i GMKtec jako producentów rozszerzających ofertę urządzeń korzystających z tej platformy.
Charakterystyczny jest już sam sposób, w jaki AMD mówi dziś o najbardziej zaawansowanych komputerach osobistych. Sprzęt lokalny coraz częściej przedstawiany jest jako narzędzie do pracy z dużymi modelami AI, a granica między pecetem, stacją roboczą i miniaturowym serwerem zaczyna się zacierać. To zupełnie inne AMD niż firma kojarzona kiedyś ze sprzedażą procesorów Athlon entuzjastom składającym komputery po godzinach.
Gaming skurczył się o 40 proc., Data Center urosło o 97 proc.
Kiedy większość wzrostu firmy pochodzi z Data Center, zmieniają się jej ekonomiczne priorytety. To nie oznacza automatycznie, że Radeony zostaną zaniedbane albo że kolejny Ryzen będzie gorszy - wyniki finansowe nie pozwalają na taki wniosek. Pozwalają natomiast dostrzec, jak niewielki finansowo stał się gaming na tle całego przedsiębiorstwa.
773 mln dolarów przychodu z segmentu Gaming byłoby znakomitym wynikiem dla niejednej spółki technologicznej. W przypadku AMD kwota ta jest jednak zestawiana z 8,5 mld dolarów z Data Center. Co więcej, biznes gamingowy skurczył się rok do roku o 40 proc., podczas gdy segment centrów danych urósł o 97 proc. Różnica jest na tyle duża, że coraz trudniej patrzeć na AMD wyłącznie jako na producenta podzespołów komputerowych z dodatkowym biznesem serwerowym - sytuacja wygląda raczej odwrotnie.
Ryzen i Radeon zostały w witrynie. Pieniądze są na zapleczu
Nazywanie konsumenckiego biznesu AMD hobby jest oczywiście niesprawiedliwe - sam segment Client przyniósł w trzy miesiące 2,9 mld dolarów, więc niejeden chciałby mieć tak dochodowe hobby. Ta przesada dobrze jednak oddaje skalę zmian w proporcjach biznesu.
Jeszcze niedawno Ryzen symbolizował powrót AMD do pierwszej ligi producentów procesorów. Radeon był drugim filarem opowieści kierowanej do entuzjastów, a układy semi-custom zapewniały firmie obecność w milionach konsol. Te technologie nie straciły znaczenia, ale patrząc na wyniki finansowe, trudno nie dostrzec, że najbardziej wartościowy dla AMD komputer nie stoi już pod biurkiem użytkownika.
Stoi w wielkiej hali, wymaga rozbudowanej infrastruktury zasilania i chłodzenia, a nabywcy zamawiają go nie pojedynczo, lecz w skali, przy której nawet najdroższy gamingowy pecet zaczyna wyglądać jak drobny zakup impulsowy. Rekordowy trzeci kwartał AMD to więc nie tyle historia o spektakularnym wzroście producenta Ryzenów, ile opowieść o transformacji całej firmy - przychody wzrosły o 45 proc., zysk netto GAAP o 95 proc., a segment Data Center aż o 97 proc.
Konsumenci wciąż będą emocjonować się kolejnym Ryzenem i tym, czy nowy Radeon w końcu skutecznie zagrozi GeForce'om, a AMD z pewnością chętnie będzie im je sprzedawać. Tylko że kiedy firma podlicza kwartał, największe liczby od dawna nie powstają już przy kasie w sklepie komputerowym.
Źródło: Spider's Web